
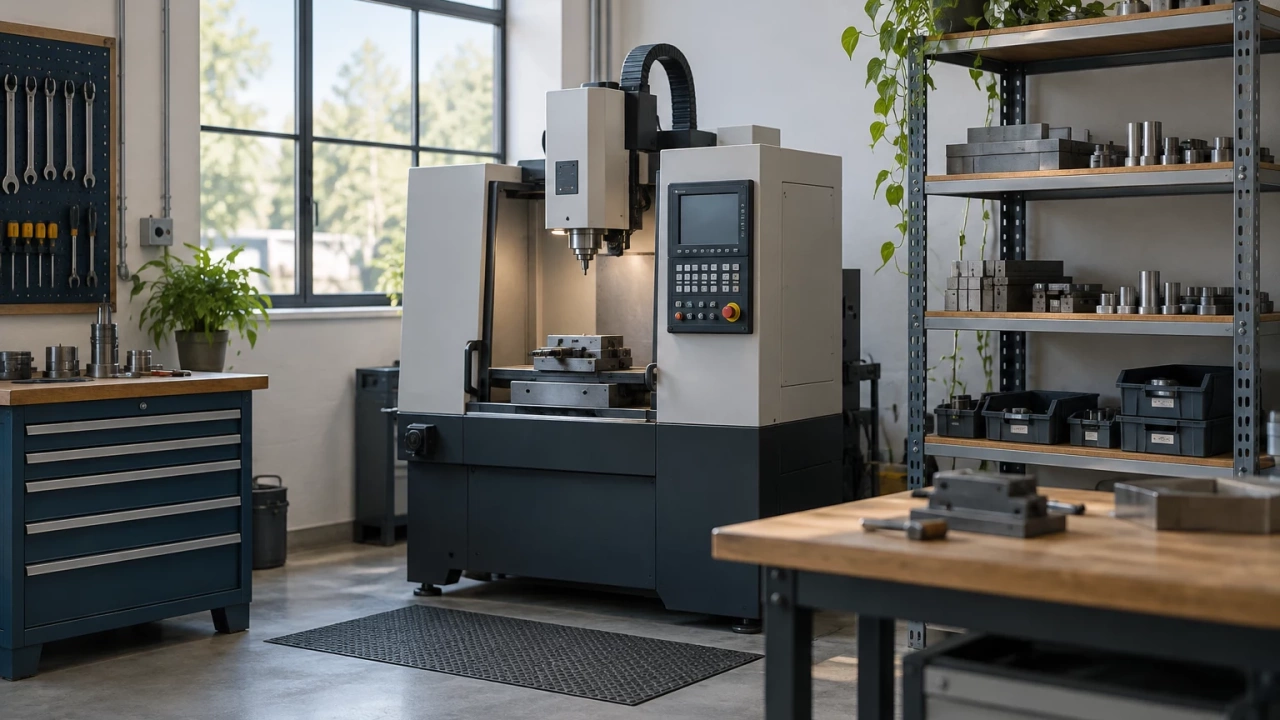
Se fattura e consegna del macchinario hanno date diverse, non conviene trattare una delle due come risposta automatica per tutte le registrazioni e decisioni aziendali. La verifica utile consiste nel ricostruire quale evento rappresenta ciascuna data — emissione del documento, disponibilità fisica del bene, consegna concordata, eventuale collaudo, accettazione o pagamento — e nel collegarlo alle prove disponibili. Una differenza di data può essere coerente con l’accordo commerciale; diventa un punto da chiarire quando documenti, quantità, condizioni di consegna o stato del bene descrivono passaggi incompatibili.
Per un’impresa manifatturiera di Torino, una filiera produttiva piemontese o una startup che acquista un’attrezzatura, il controllo serve anche a evitare che acquisto, entrata del bene, immobilizzazione operativa e previsione di cassa vengano letti come un unico momento senza evidenze sufficienti. Il risultato concreto da ottenere è una cronologia documentata: cosa è stato ordinato, quando è stato fatturato, quando è stato messo a disposizione o consegnato, quale parte è stata accettata e quale evento resta ancora da provare.
In sintesi
- La data della fattura e quella della consegna rispondono a domande diverse e vanno tenute entrambe nella ricostruzione.
- Prima di registrare o chiudere una decisione interna, conviene confrontare ordine, fattura, documento di trasporto o prova di consegna, condizioni contrattuali e pagamenti.
- Una fattura anticipata può essere comprensibile se l’accordo descrive chiaramente il momento di consegna e ciò che manca ancora.
- Una consegna anticipata rispetto alla fattura richiede una traccia interna che identifichi il bene ricevuto e il documento che dovrà completare la ricostruzione.
- Consegne parziali, collaudi e variazioni dell’ordine vanno separati: sommare documenti diversi può nascondere quantità o componenti non corrispondenti.
- Quando la difformità incide su chiusure contabili, pianificazione di cassa, rapporti con il fornitore o documentazione da presentare, è opportuno coinvolgere lo studio prima di consolidare la lettura del caso.
Confronto delle alternative
Fattura prima della consegna
Questa situazione va letta partendo dalla domanda più semplice: il macchinario descritto nella fattura è già identificabile e l’accordo spiega perché la consegna avviene dopo? Un segnale favorevole è la coerenza tra ordine, modello o configurazione del bene, quantità, condizioni pattuite e prova della consegna attesa. Può essere utile verificare se sono previsti trasporto differito, montaggio, installazione, componenti accessori o un passaggio di accettazione separato.
Il rischio operativo non è la sola distanza temporale, ma l’assenza di un ponte documentale tra fattura e bene effettivamente ricevuto. Per esempio, se il documento indica un macchinario completo ma le evidenze mostrano soltanto componenti o una consegna futura non meglio definita, la ricostruzione resta incompleta. La conseguenza pratica è non usare la fattura isolata per chiudere il controllo interno: va mantenuto un collegamento aperto con la prova di consegna, con la distinta dei componenti e con eventuali comunicazioni che modificano l’ordine.
Consegna prima della fattura
Qui il punto decisivo è distinguere la ricezione fisica del bene dall’arrivo del documento commerciale. Un segnale favorevole è una prova di consegna che permetta di riconciliare senza ambiguità il bene: riferimento all’ordine, descrizione, quantità, data, soggetto che riceve e eventuali annotazioni su danni, riserve o attività ancora da completare. Se il macchinario entra nello stabilimento torinese ma manca una traccia che lo colleghi a un acquisto definito, il problema non si risolve attendendo passivamente la fattura: occorre rendere verificabile la relazione fra bene ricevuto e accordo sottostante.
La conseguenza operativa consiste nel tenere separati lo stato logistico e lo stato documentale. Il responsabile acquisti o amministrativo può annotare che il bene è arrivato, ma non dovrebbe trasformare quella constatazione in una conclusione fiscale o contabile non supportata dal fascicolo completo. È una differenza importante per chi coordina produzione, manutenzione e amministrazione: il macchinario può essere necessario al reparto, mentre il suo percorso documentale può richiedere ancora chiarimenti.
Fattura e consegna non coincidono perché l’operazione è parziale o condizionata
È l’alternativa più delicata quando una stessa fornitura comprende macchina, accessori, installazione, formazione, collaudo oppure quando la consegna avviene in più tranche. Il segnale favorevole è una scomposizione leggibile: ciascun documento indica quale porzione dell’ordine rappresenta e non lascia sovrapporre quantità, componenti o prestazioni. Al contrario, descrizioni generiche, riferimenti d’ordine non uniformi o importi non riconciliabili sono segnali che rendono prudente sospendere una conclusione unitaria.
La conseguenza pratica è costruire una matrice per riga di fornitura, anziché cercare una sola “data corretta”. La matrice aiuta a valutare bene o servizio, riferimento d’ordine, documento emesso, prova di consegna e stato di installazione o collaudo, annotando la questione aperta. In questo modo una consegna parziale non viene confusa con la consegna dell’intero macchinario e un collaudo successivo non viene automaticamente assimilato a un evento già documentato.
La ricostruzione che consente una decisione
Un controllo interno efficace può essere svolto con una tabella di riconciliazione. Non serve attribuire subito effetti regolati alla differenza di date: serve mostrare se tutte le colonne raccontano la stessa operazione.
| Elemento da confrontare | Evidenza utile | Domanda risolutiva | Esito operativo |
|---|---|---|---|
| Ordine o accordo | Descrizione del macchinario, componenti, condizioni e modifiche | Il bene fatturato e quello consegnato corrispondono a quanto concordato? | Individuare variazioni, parti mancanti o riferimenti da integrare. |
| Fattura | Data, descrizione, quantità, riferimento a ordine o fornitura | Quale parte dell’operazione il documento intende rappresentare? | Separare documento commerciale e stato fisico della fornitura. |
| Consegna | Documento di trasporto, ricevuta, verbale o comunicazione equivalente | Quando e in quale consistenza il bene è arrivato? | Confermare, limitare o contestare il collegamento con la fattura. |
| Stato tecnico-operativo | Installazione, collaudo, riserve o attività residue annotate dall’impresa | Il bene è completo e utilizzabile secondo quanto previsto? | Evitare di confondere consegna, completamento e accettazione. |
| Pagamento | Scadenze contrattuali e movimenti disponibili | Il flusso finanziario segue un passaggio documentato? | Aggiornare la previsione di cassa senza usarla come prova della consegna. |
Il passaggio risolutivo è confrontare la riga della fattura con la riga della consegna, non limitarsi a confrontare le loro date. Se descrizione e quantità coincidono, l’accordo contempla la distanza temporale e le eventuali attività residue sono identificate, la differenza può essere spiegata documentalmente. Se uno di questi tre elementi manca, la conclusione cambia: la pratica va classificata come da integrare, specificando quale documento o chiarimento del fornitore è necessario.
Questa impostazione è utile anche per aziende familiari, imprese esportatrici e filiere industriali del Piemonte che centralizzano l’amministrazione ma ricevono beni in reparti o sedi operative differenti. Non afferma una regola locale: permette invece di assegnare con chiarezza chi conserva la prova della consegna, chi verifica le quantità e chi comunica eventuali anomalie all’amministrazione. Per ordinare i passaggi prima di una decisione più ampia può essere utile la guida su come coordinare documenti e passaggi prima di una decisione d’impresa.
Quando la differenza richiede una valutazione professionale
Conviene coinvolgere lo studio quando non è possibile collegare i documenti, quando l’operazione attraversa una chiusura contabile, quando vi sono consegne parziali o condizioni di collaudo, oppure quando la difformità può influire su una decisione di investimento, sulla pianificazione finanziaria o sul confronto con il fornitore. In questi casi la domanda non è soltanto “quale data usare”, ma quale ricostruzione sia sostenibile sulla base degli atti disponibili.
Alessio Ferretti STP, studio di commercialisti, può esaminare e gestire professionalmente il caso concreto nel perimetro della consulenza fiscale, contabile e societaria, coordinando eventuali professionisti associati quando servono competenze ulteriori. Per una prima valutazione è utile descrivere la situazione, l’urgenza, il Comune o l’area di riferimento e l’elenco dei documenti disponibili — per esempio ordine, fattura, prova di consegna, accordi modificativi e informazioni sui pagamenti — senza allegare materiale riservato nel primo contatto. Le modalità di trasmissione possono essere concordate successivamente.
Commenti
Commenti e domande dei lettori
Puoi leggere gli interventi pubblicati. Se vuoi aggiungere una domanda pertinente, apri il modulo: sarà visibile solo dopo moderazione.
Lascia un commento